- Содержание
Перевод средств с Ближнего Востока в ЕС через Кипр в 2026 году требует понятной правовой и банковской логики. Кипр входит в Европейский союз, применяет европейские правила противодействия отмыванию средств и контролирует операции через банки, платёжные учреждения и профессиональных посредников.
AML означает противодействие отмыванию денег, KYC — проверку клиента. На практике это означает, что банк обязан установить личность плательщика, источник капитала, назначение платежа и связь операции с Кипром. Если деньги проходят через кипрский счёт без экономического объяснения, банк запрашивает дополнительные документы или отклоняет перевод.
Законные схемы перевода
Легальный перевод капитала обычно проходит через банковский SWIFT-платёж, перевод между личными счетами, корпоративный платёж по договору, распределение дивидендов, возврат займа, оплату недвижимости или инвестиционный взнос. Для каждой схемы требуется документальная основа. Банку нужно видеть, почему деньги переводятся, кто их отправляет и на каком основании получатель принимает средства.
Кипр подходит для транзита капитала в ЕС, если у клиента есть реальная связь с юрисдикцией. Это может быть налоговое резидентство, компания, покупка недвижимости, оформление резидентства, семейный переезд или инвестиционная структура. Без такой связи операция выглядит как формальный транзит, а это усиливает комплаенс-контроль.
В деловой практике чаще используются следующие каналы:
- личный перевод на кипрский счёт для проживания, покупки недвижимости или семейных расходов;
- корпоративный перевод по договору услуг, поставки, займа или распределения прибыли;
- перевод продавцу недвижимости после проверки объекта и согласования назначения платежа;
- перевод через лицензированную платёжную организацию, если маршрут заранее принят банком.
Для операций с криптоактивами применяются отдельные правила ЕС. Регламент 2023/1113 требует сопровождать переводы данными о плательщике и получателе. Это касается платёжных провайдеров и поставщиков услуг с криптоактивами, если операция попадает в сферу регулирования.
Основные риски и ограничения
Главный риск связан не с самим переводом, а с недостаточной доказательной базой. Банк задерживает операцию, когда клиент не раскрывает происхождение денег, не показывает конечного бенефициара, использует несколько компаний без деловой причины или направляет средства из юрисдикции с повышенным санкционным риском.
Отдельная проблема — расхождение документов. Например, деньги поступают от одной компании, договор подписан другой, а экономический владелец не раскрыт. Для банка такая конструкция выглядит как попытка разорвать связь между источником капитала и получателем.
Есть также валютные и налоговые риски. Перевод из стран Ближнего Востока часто проходит в долларах через корреспондентские банки. Каждый участник цепочки проводит собственную проверку. Если конечная цель — покупка актива в ЕС, заранее рассчитываются комиссии, курс конвертации, налоговое объяснение и сроки прохождения платежа.
Практические рекомендации
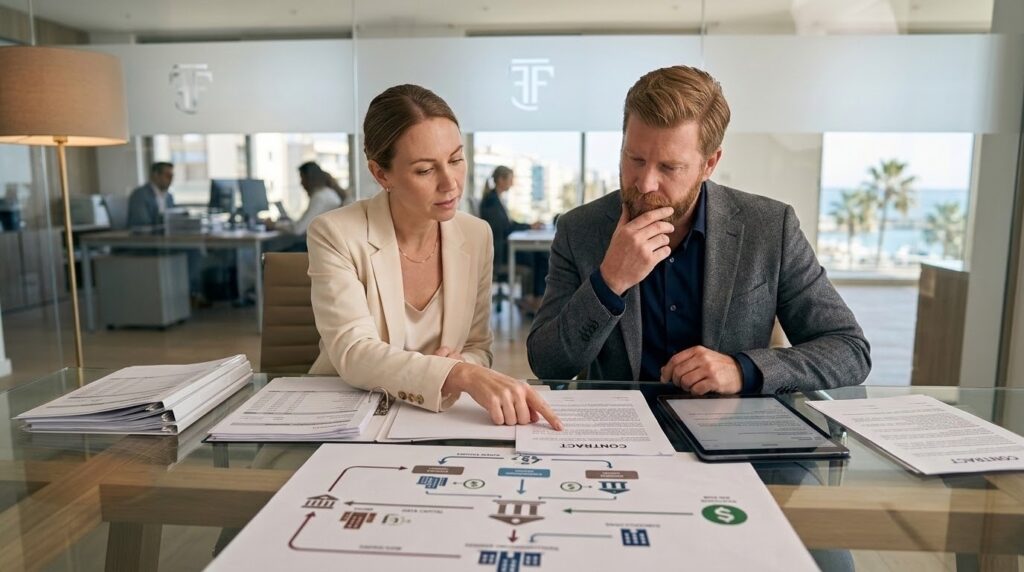
Перед переводом стоит собрать единый файл по операции. В него включают договор, банковские выписки, налоговые документы, подтверждение продажи актива, решение о дивидендах, структуру владения и краткое объяснение маршрута платежа. Такое письмо помогает банку быстрее понять экономический смысл операции.
Для крупных сумм лучше согласовать перевод с банком до отправки денег. Также нужно выбрать валюту с учётом цели: евро удобен для недвижимости и расходов в ЕС, доллар логичен, если источник капитала находится в странах Залива и деньги проходят через долларовую инфраструктуру.
Юридическое сопровождение требуется до платежа. Консультант проверяет договор, налоговую логику, источник средств и банковские требования. Для клиентов Almanova Law такая подготовка особенно значима при покупке недвижимости, оформлении резидентства, выводе дивидендов и переводе семейного капитала на Кипр.
Elina Almanova
Advocate